
La montagna cambia: dalle vendite alle intenzioni di viaggio
Una stagione che cresce in valore, ma non allo stesso modo per tutti
Le analisi dell’Osservatorio Italiano del Turismo Montano di JFC delineano per l’inverno 2026-27 una stagione complessivamente positiva. Il fatturato della filiera della montagna italiana è stimato in 12,836 miliardi di euro, +5,2% rispetto alla stagione precedente, mentre le presenze crescerebbero del 4,1%. Parallelamente, i prezzi aumenterebbero mediamente del 5,6%. Questa differenza è significativa. La montagna incassa di più, ma l’aumento del fatturato non può essere letto semplicemente come espansione della domanda. Una componente importante della crescita passa dal prezzo e da una trasformazione del mix della clientela. La ricettività dovrebbe generare 6,392 miliardi, +7,4%; i servizi legati a sci, impianti, scuole e noleggio 4,987 miliardi, +3,3%; ristorazione, commercio e attività ricreative 1,457 miliardi, +2,6%.
È soprattutto l’estero a sostenere la crescita
Il fenomeno più evidente riguarda l’internazionalizzazione. Le presenze straniere sono stimate in crescita del 5,7%, mentre quelle italiane diminuirebbero del 3,4%. La componente internazionale raggiungerebbe così il 51,4% delle presenze, rispetto al 44,9% di tre stagioni prima. Gli stranieri, inoltre, soggiornano più a lungo: 6,4 notti contro le 4,1 notti degli italiani. Tra i mercati segnalati dall’Osservatorio emergono Polonia, Germania e Repubblica Ceca, mentre gli Stati Uniti vengono indicati tra quelli con interessanti potenzialità di crescita.
Ed è proprio qui che la fotografia nazionale comincia a incontrare i dati di Trentino holidays.
Il Travel Data HUB di Trentino holidays: un osservatorio sulle intenzioni di viaggio
Il Travel Data HUB di Trentino holidays aggiunge una dimensione sostanzialmente diversa. L’Osservatorio JFC descrive prevalentemente quello che accade al mercato nel suo complesso. Il Travel Data HUB consente invece di osservare le intenzioni di viaggio che attraversano il sistema distributivo, prima ancora che queste si trasformino in prenotazioni. Il dato permette infatti di leggere destinazioni ricercate, periodi di soggiorno, durata, passeggeri, provenienza, customer code, disponibilità, tariffe e progressione verso la prenotazione. Questo modifica profondamente il punto di osservazione.
Non vediamo soltanto: ciò che il turista ha comprato. Cominciamo a vedere: ciò che il mercato sta cercando di comprare. Ed è probabilmente la parte più interessante dell’intero ragionamento.
Cambia anche la durata della vacanza
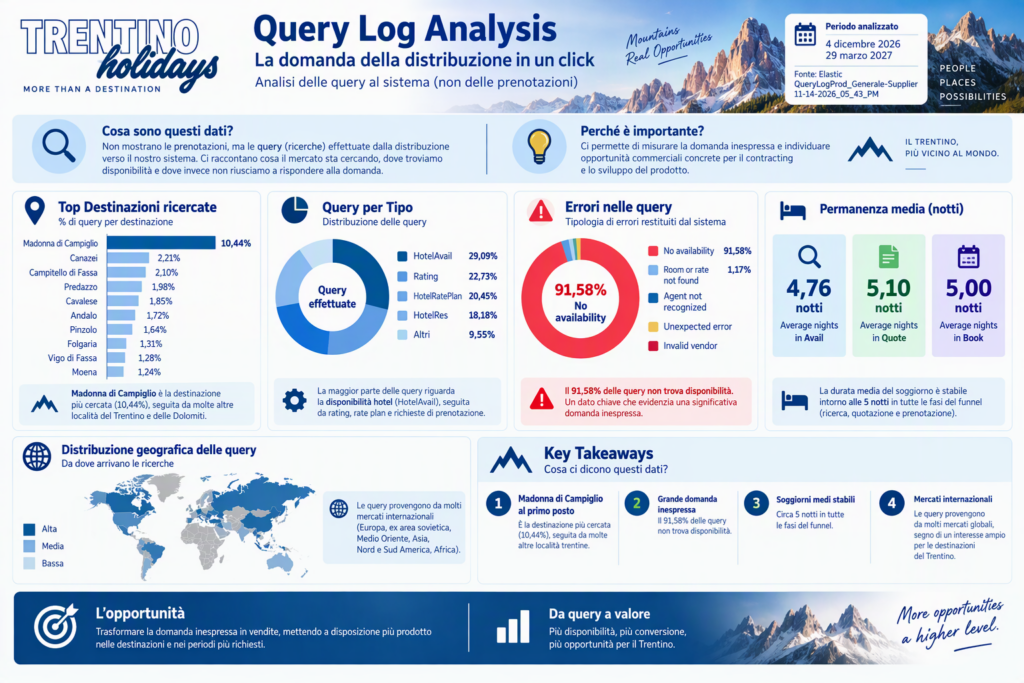
Il Travel Data HUB restituisce un’indicazione particolarmente interessante sulla permanenza:
- – disponibilità ricercate: 4,76 notti medie;
- – preventivazione: 5,10 notti;
- – prenotazione: 5,00 notti.
JFC indica invece una permanenza media di 4,1 notti per gli italiani e 6,4 per gli stranieri. Le circa 5 notti osservate dal Travel Data HUB si collocano quindi tra le due grandezze. Non possiamo dedurre solamente da questo il mix italiano/estero. Possiamo però affermare qualcosa di più interessante: la settimana bianca tradizionale di sette notti non sembra più essere l’unica unità di misura della vacanza sulla neve. La permanenza diventa più flessibile. Non parlerei quindi semplicemente di “weekendizzazione”, perché rischierebbe di banalizzare il fenomeno.
Parlerei piuttosto di: destandardizzazione della vacanza invernale. Tre, quattro, cinque, sei o sette notti possono diventare configurazioni normali, costruite intorno a voli, collegamenti, disponibilità ricettiva, prezzo, eventi, neve e necessità personali.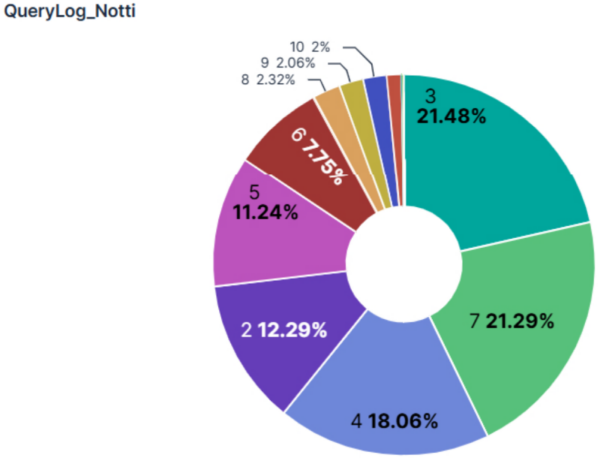
Il problema italiano non sembra essere soltanto il desiderio di montagna
Il quadro JFC restituisce un altro apparente paradosso. Circa il 70% degli italiani intervistati dichiara di voler trascorrere una vacanza in montagna, ma solo il 34,4% aveva già prenotato al momento della rilevazione. Un ulteriore 24,2% risultava ancora incerto, soprattutto per motivazioni economiche. Il costo stimato di una settimana bianca raggiunge 1.573 euro per adulto e 4.101 euro per una famiglia composta da due adulti e un bambino sotto gli otto anni.
Non sorprende quindi che proprio le famiglie italiane rappresentino il segmento maggiormente in difficoltà, con presenze previste in diminuzione del 7,4%.
La distinzione è importante: non necessariamente diminuisce il desiderio di montagna; aumenta la difficoltà di trasformare quel desiderio in acquisto.
Ed è esattamente nello spazio fra queste due dimensioni che il Travel Data HUB può fornire informazioni nuove.
Dall’intenzione alla disponibilità: dove si perde domanda?
Uno degli elementi più interessanti del Travel Data HUB è proprio la possibilità di osservare il percorso tra:
intenzione di viaggio → disponibilità → tariffa → prenotazione.
Nel dashboard la voce “No availability” raggiunge il 91,58% questo dato è decisamente importante perché apre una seconda spiegazione della mancata conversione.
Non soltanto: intenzione → prezzo troppo elevato → rinuncia
ma anche: intenzione → ricerca di prodotto → assenza di disponibilità → mancata prenotazione.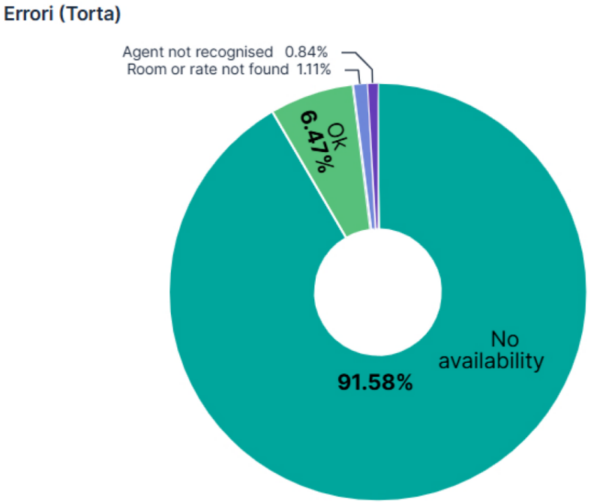
La settimana bianca lascia spazio a un prodotto più flessibile
Secondo le analisi JFC, l’aumento dei costi sta modificando concretamente il comportamento del consumatore: appartamenti in alternativa all’hotel, formule più brevi, skipass plurigiornalieri, località accessibili collegate ai grandi comprensori e una maggiore attenzione alla spesa complessiva. Il periodo dal 30 dicembre al 3 gennaio è indicato come quello con la più diffusa aspettativa di tutto esaurito. Carnevale mantiene aspettative positive, mentre altri periodi risultano maggiormente condizionati da meteo, neve, prezzo e decisioni sotto data.
Anche il Travel Data HUB mostra intenzioni di viaggio distribuite lungo la stagione invernale fino a marzo 2027, con una concentrazione particolarmente evidente nella parte iniziale.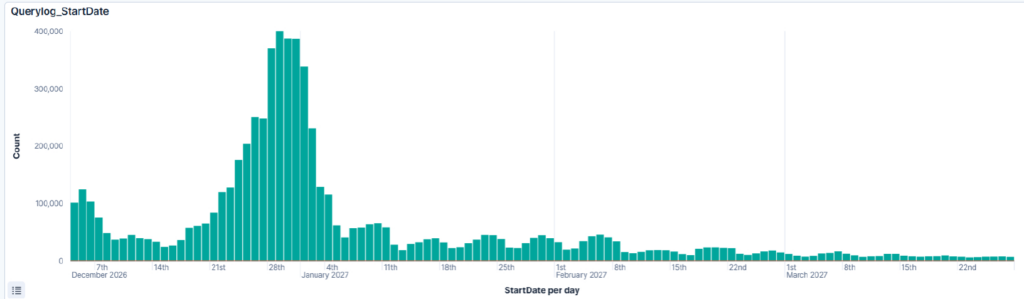
La distribuzione torna centrale
Secondo i dati riportati da JFC, il booking diretto rappresenterebbe il 28,3% delle prenotazioni, agenzie, tour operator e consorzi complessivamente il 25,7%, mentre le OTA si attesterebbero al 15,9%. In un mercato nel quale cresce l’incertezza economica, torna quindi ad avere valore la capacità di offrire:
- – certezza del prezzo;
- – prodotto disponibile;
- – confronto tra alternative;
- – assistenza;
- – combinazione di servizi;
- – affidabilità;
- – accessibilità della destinazione.
Questo rafforza la funzione di Trentino holidays come soggetto di regia commerciale territoriale. La questione non è solamente: Quanta domanda esiste? Diventa: Quando un mercato esprime un’intenzione di viaggio verso la montagna, quanto prodotto siamo in grado di rendergli immediatamente disponibile e acquistabile?
La nuova metrica: misurare la domanda che non diventa vendita
È probabilmente la dimensione più interessante che il Travel Data HUB permette di sviluppare.Tradizionalmente analizziamo: prenotazioni → presenze → fatturato.
Ma così vediamo soltanto ciò che è già successo. Il Travel Data HUB permette potenzialmente di aggiungere: intenzioni di viaggio → disponibilità → proposta economica → prenotazione.
Possiamo iniziare quindi a osservare anche la domanda inespressa o non convertita.
Per esempio, per ogni destinazione e settimana potremmo leggere:
| Intenzioni di viaggio | Disponibilità | Significato |
|---|---|---|
| Alte | Alta | domanda intercettata e prodotto presente |
| Alte | Bassa | potenziale commerciale non soddisfatto |
| Basse | Alta | disponibilità che necessita maggiore distribuzione/domanda |
| Basse | Bassa | segmento o periodo marginale |
È una lettura decisamente più potente della sola occupazione alberghiera. Perché una camera invenduta ci racconta che non abbiamo venduto.Un’intenzione di viaggio non soddisfatta ci racconta che qualcuno avrebbe potuto comprare e non ha trovato il prodotto adatto o disponibile.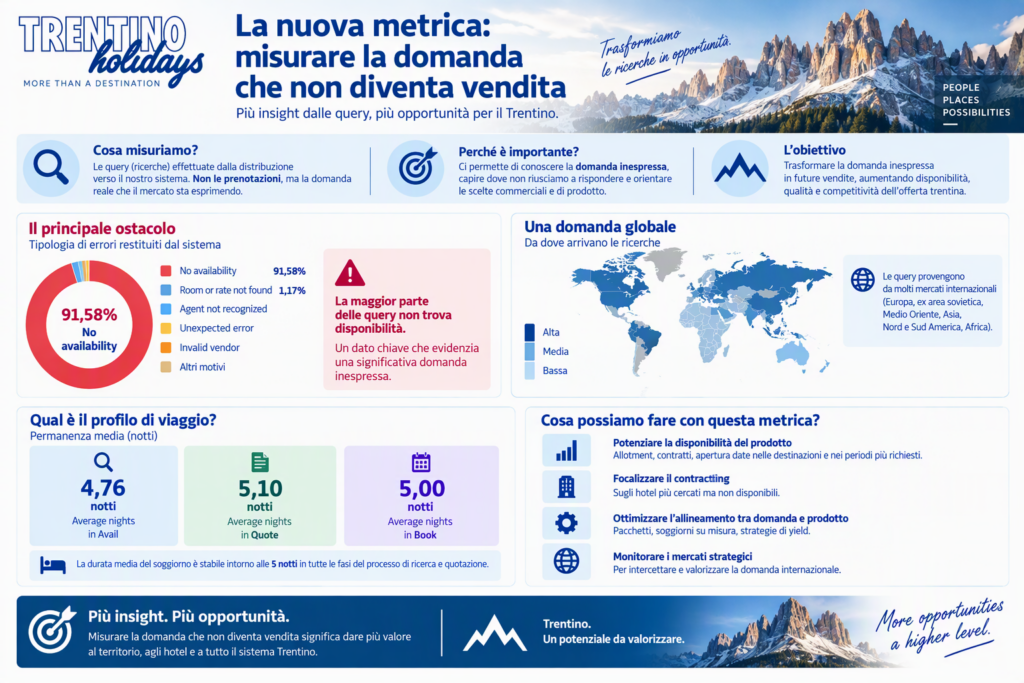 Dalla disponibilità commerciale all’accessibilità fisica
Esiste poi un secondo livello. Se la crescita viene soprattutto dai mercati internazionali, non basta rendere disponibile l’hotel, occorre rendere raggiungibile la destinazione.
JFC cita infatti trasporto pubblico, treno, navette e servizi integrati tra gli elementi di competitività del sistema montano, ed è qui che il tema di FlySki Shuttle si integra naturalmente nel ragionamento.
La catena diventa: mercato di origine → hub aeroportuale/ferroviario → destinazione → struttura ricettiva → mobilità locale → esperienza.
L’accessibilità assume quindi due dimensioni:
- 1) Accessibilità commerciale → Posso trovare e acquistare il prodotto?
- 2) Accessibilità fisica → Posso raggiungere facilmente la destinazione?
Per il cliente internazionale le due domande sono inseparabili.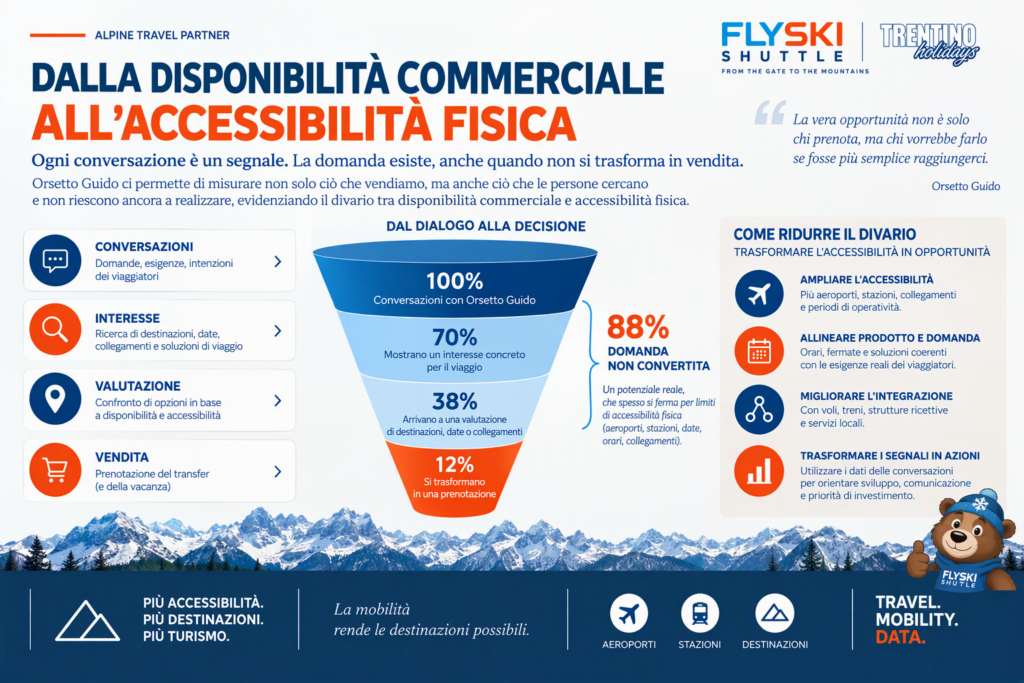
Il passaggio strategico: dalla vendita alla lettura delle intenzioni
Mettendo insieme il quadro JFC e il Travel Data HUB di Trentino holidays emerge quindi una lettura più ambiziosa, i dati ci dicono quanto la montagna vende, chi sta crescendo e come sta cambiando il comportamento del turista.
Il Travel Data HUB aggiunge un livello precedente: ci permette di osservare l’intenzione prima che questa diventi vendita ed è qui che il dato acquista valore strategico.
Perché possiamo iniziare a distinguere: chi cerca → cosa cerca → dove vuole andare → quando vuole partire → quanto vuole rimanere → quale disponibilità trova → se arriva alla prenotazione.
Non abbiamo quindi soltanto uno strumento per misurare la produzione. Abbiamo potenzialmente uno strumento per misurare la distanza tra domanda potenziale e domanda convertita.
La catena del valore che ne deriva
L’intero sistema può essere letto attraverso sette passaggi:
- 1. INTENZIONE DI VIAGGIO – Il mercato esprime interesse concreto verso una destinazione.
- 2. DISPONIBILITÀ – Il sistema verifica se esiste prodotto coerente con date, durata e composizione richieste.
- 3. DISTRIBUZIONE – Il prodotto deve essere correttamente esposto sui mercati e sui canali che stanno manifestando quell’intenzione.
- 4. PRENOTAZIONE – L’intenzione si trasforma in acquisto.
- 5. MOBILITÀ – Il cliente deve poter raggiungere la destinazione in maniera semplice e affidabile.
- 6. SOGGIORNO – La permanenza diventa sempre più flessibile e meno vincolata alla tradizionale settimana bianca.
- 7. ESPERIENZA – La montagna diventa un ecosistema composto da sci, wellness, territorio, gastronomia, eventi e servizi.
La nostra sintesi
La montagna italiana dell’inverno 2026/27 appare economicamente più forte, più internazionale, più costosa e meno standardizzata.
Aumentano gli stranieri mentre diminuiscono gli italiani, soprattutto le famiglie. La permanenza cambia, la settimana bianca tradizionale perde parte della sua centralità e il prodotto montagna si allarga dallo sci verso una combinazione più complessa di soggiorno, esperienze e servizi.
Il Travel Data HUB di Trentino holidays aggiunge però qualcosa che la fotografia nazionale, da sola, non può raccontare: le intenzioni di viaggio che precedono l’acquisto. Destinazioni, date, durata, passeggeri, mercati, disponibilità e progressione verso la prenotazione permettono di iniziare a leggere non soltanto quanto abbiamo venduto, ma anche quanto mercato abbiamo intercettato e quanto siamo riusciti a trasformarne l’interesse in soggiorno.
Da qui emerge, a nostro avviso, la vera tesi del lavoro: la montagna non ha soltanto bisogno di generare domanda. Deve essere capace di leggere le intenzioni di viaggio e trasformarle in soggiorni.
Questo richiede contemporaneamente prodotto disponibile, distribuzione, prezzo, dati e mobilità è precisamente qui che possono convergere i due asset: Trentino holidays, nella lettura della domanda e nella costruzione e distribuzione dell’offerta territoriale, e FlySki Shuttle, nella trasformazione dell’accessibilità fisica in parte integrante del prodotto turistico.